
સુરક્ષિત રીતે પૈસા રોકવા માંગતા લોકો માટે બેંકની Fixed Deposit એટલે કે FD વર્ષોથી લોકપ્રિય વિકલ્પ રહી છે. પરંતુ FD કરાવતા પહેલાં પોસ્ટ ઓફિસની બચત યોજનાઓ પર નજર કરવી પણ ઉપયોગી બની શકે છે. ખાસ કરીને post office time deposit scheme 2026 એવા રોકાણકારો માટે ધ્યાન ખેંચે છે, જેઓ નિશ્ચિત સમયગાળા માટે પૈસા મૂકી પહેલેથી નક્કી થયેલા દર પ્રમાણે વ્યાજ મેળવવા માંગે છે.
પોસ્ટ ઓફિસમાં આ યોજના National Savings Time Deposit Account (TD) તરીકે ઓળખાય છે. તેમાં 1 વર્ષ, 2 વર્ષ, 3 વર્ષ અને 5 વર્ષ માટે રોકાણનો વિકલ્પ મળે છે. ઉપલબ્ધ સત્તાવાર માહિતી મુજબ અલગ-અલગ સમયગાળા માટે વ્યાજદર 6.9%થી 7.5% સુધી છે. માત્ર ₹1,000થી ખાતું શરૂ કરી શકાય છે અને રોકાણ માટે કોઈ નિર્ધારિત મહત્તમ મર્યાદા નથી.
આ લેખમાં post office time deposit scheme 2026ના વ્યાજદરથી લઈને ખાતું કોણ ખોલી શકે, 5 વર્ષની ડિપોઝિટ પર ટેક્સ લાભ કેવી રીતે મળે અને સમય પહેલાં પૈસા ઉપાડવા હોય તો કયા નિયમો ધ્યાનમાં લેવા તે સરળ ભાષામાં સમજીએ.
Post Office TD શું છે?
Post office time deposit scheme 2026ને સરળ ભાષામાં સમજીએ તો તે પોસ્ટ ઓફિસની FD જેવી બચત યોજના છે. રોકાણકાર પસંદ કરેલા સમયગાળા માટે રકમ જમા કરે છે અને તેના પર લાગુ પડતા નિર્ધારિત વ્યાજદર પ્રમાણે વળતર મેળવે છે. આ યોજના ભારત સરકારની National Savings Schemesનો ભાગ છે અને પોસ્ટ ઓફિસ મારફતે ઉપલબ્ધ છે.
Time Deposit માટે ચાર મુખ્ય tenure ઉપલબ્ધ છે—1 વર્ષ, 2 વર્ષ, 3 વર્ષ અને 5 વર્ષ. એટલે દરેક વ્યક્તિએ ફરજિયાત પાંચ વર્ષ માટે જ પૈસા રોકવા પડે એવું નથી. પોતાની જરૂરિયાત અને નાણાકીય આયોજન પ્રમાણે સમયગાળો પસંદ કરી શકાય છે.
ખાસ વાત એ છે કે આ market-linked investment નથી. એટલે શેરબજારની જેમ રોજબરોજ તેના returnમાં વધઘટ થતી નથી. જોકે સરકાર Small Savings Schemesના વ્યાજદરોની સમયાંતરે સમીક્ષા કરે છે, તેથી નવું ખાતું ખોલતાં પહેલાં લાગુ પડતો તાજો દર સત્તાવાર સ્ત્રોત પરથી ચકાસવો જરૂરી છે.
કેટલા વર્ષમાં કેટલું વ્યાજ?
Post office time deposit scheme 2026માં દરેક tenure માટે એકસરખો વ્યાજદર મળતો નથી. ઉપલબ્ધ સત્તાવાર માહિતી અનુસાર 1 વર્ષની Time Deposit પર 6.9%, 2 વર્ષની પર 7.0%, 3 વર્ષની પર 7.1% અને 5 વર્ષની Time Deposit પર 7.5% વાર્ષિક વ્યાજદર દર્શાવવામાં આવ્યો છે.
નીચેના ટેબલથી આ માહિતી એક નજરમાં સમજી શકાય છે.
| રોકાણનો સમયગાળો | વાર્ષિક વ્યાજદર |
|---|---|
| 1 વર્ષ | 6.9% |
| 2 વર્ષ | 7.0% |
| 3 વર્ષ | 7.1% |
| 5 વર્ષ | 7.5% |
અહીં ધ્યાન રાખવું જરૂરી છે કે Small Savings Schemesના વ્યાજદર સરકાર દ્વારા સમયાંતરે revise થઈ શકે છે. એટલે તમે આ લેખ વાંચો ત્યારે ખાતું ખોલવા જઈ રહ્યા હોવ તો તે સમયે લાગુ પડતો દર India Post અથવા સંબંધિત સરકારી notificationમાં એક વખત જરૂર ચકાસવો.
પાંચ વર્ષનો વિકલ્પ કેમ ખાસ?
ઉપરના દરો પ્રમાણે 5 વર્ષની Time Depositમાં 7.5%નો સૌથી ઊંચો દર જોવા મળે છે. પરંતુ માત્ર વધારે interest rate જોઈને લાંબી મુદત પસંદ કરવી યોગ્ય નથી. આગામી પાંચ વર્ષમાં પૈસાની જરૂર પડી શકે છે કે નહીં તે પણ વિચારવું જરૂરી છે.
5 વર્ષની Time Depositનું બીજું મહત્વનું પાસું ટેક્સ સાથે જોડાયેલું છે. નિર્ધારિત શરતો હેઠળ તેમાં કરેલું રોકાણ Section 80C માટે પાત્ર બની શકે છે. એટલે લાંબા સમય માટે બચત અને tax planning બંનેનો વિચાર કરતા લોકો માટે આ tenure ઉપયોગી બની શકે છે.
₹1,000થી રોકાણ કેવી રીતે?
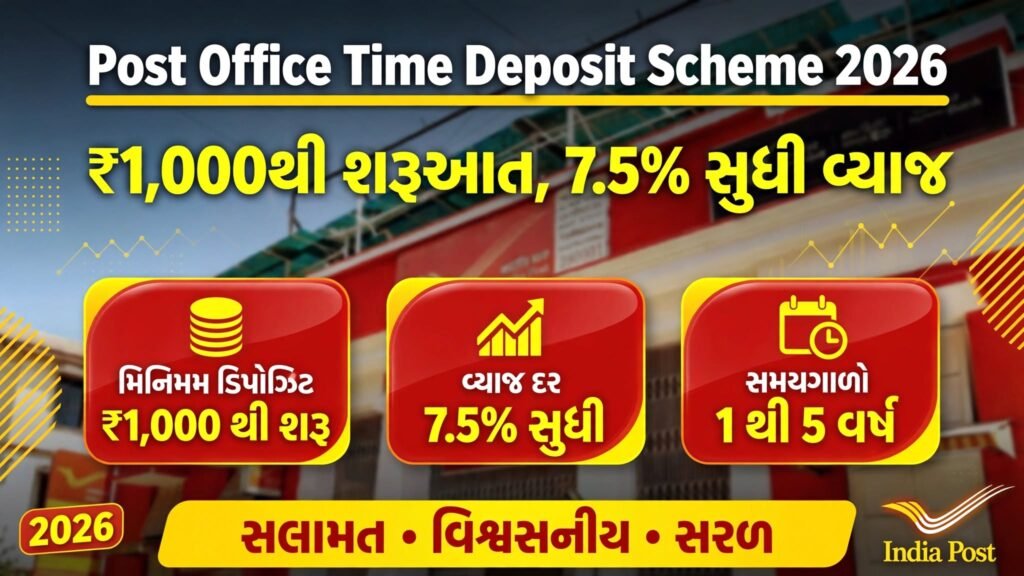
આ યોજનાની એક ખાસ વાત એ છે કે મોટી રકમથી શરૂઆત કરવાની જરૂર નથી. Time Deposit Accountમાં minimum deposit ₹1,000 છે અને ત્યારબાદ ₹100ના multiplesમાં રકમ જમા કરી શકાય છે. સત્તાવાર scheme information મુજબ maximum investment માટે કોઈ monetary ceiling નક્કી કરવામાં આવી નથી.
એટલે ₹1,000થી શરૂઆત કરનાર વ્યક્તિ અને મોટી રકમનું આયોજન કરનાર રોકાણકાર બંને માટે post office time deposit scheme 2026 એક વિકલ્પ બની શકે છે. જોકે “maximum limit નથી”નો અર્થ એ નથી કે કોઈપણ મોટી રકમ વિચાર્યા વગર રોકી દેવી જોઈએ. Liquidity, emergency fund, tax liability અને અન્ય નાણાકીય લક્ષ્યોને ધ્યાનમાં રાખીને નિર્ણય લેવો વધુ સમજદારીભર્યો છે.
એકથી વધુ Time Deposit accounts રાખવાની જોગવાઈ પણ ઉપલબ્ધ છે. તેમ છતાં મોટા રોકાણ પહેલાં ખાતાના હાલના operational rules, KYC requirement અને લાગુ પડતી tax provisions પોસ્ટ ઓફિસ પાસેથી ચકાસવી સારી રીત છે.
પૈસા ક્યારે ડબલ થઈ શકે?
7.5% વ્યાજદર જોતા ઘણા લોકોનો પહેલો પ્રશ્ન હોય છે કે પૈસા કેટલા સમયમાં ડબલ થશે? તેનો ઝડપી અંદાજ કાઢવા financeમાં લોકપ્રિય Rule of 72નો ઉપયોગ કરવામાં આવે છે. આ કોઈ guarantee આપતું formula નથી, પરંતુ અંદાજ મેળવવાની સરળ પદ્ધતિ છે.
ઉદાહરણ તરીકે 7.5% વાર્ષિક return માનીએ તો ગણતરી આ રીતે થાય છે:
72 ÷ 7.5 = 9.6 વર્ષ
એટલે Rule of 72 પ્રમાણે લગભગ 9.6 વર્ષનો અંદાજ મળે છે. પરંતુ અહીં એક મહત્વની વાત સમજવી જરૂરી છે—5 વર્ષની Post Office Time Depositમાં તમારા પૈસા 5 વર્ષમાં ડબલ થતા નથી. 9.6 વર્ષનો આ આંકડો માત્ર સમાન return સતત મળતો રહે તેવી ધારણા પર આધારિત અંદાજ છે.
Time Depositની actual maturity value તેના tenure, લાગુ વ્યાજદર, interest calculation અને જો maturity પછી ફરી રોકાણ કરવામાં આવે તો તે સમયે મળતા નવા rate પર આધાર રાખશે. તેથી “7.5% પર ચોક્કસ 9.6 વર્ષમાં પૈસા ડબલ થશે” એવી guarantee તરીકે Rule of 72ને જોવો યોગ્ય નથી.
Also Read: Udyam Aadhar Registration, ઘરે બેઠા ધંધાને આપો સરકારી ઓળખ
પાંચ વર્ષના TDમાં Tax Benefit
Post office time deposit scheme 2026 નો 5-year option tax planningના દૃષ્ટિકોણથી પણ મહત્વનો છે. 5 વર્ષની Post Office Time Depositમાં પાત્ર રોકાણ પર Income-tax Actના Section 80C હેઠળ deductionનો લાભ મળી શકે છે. Section 80C હેઠળ વિવિધ પાત્ર રોકાણોને મળીને deductionની કુલ મર્યાદા ₹1.50 લાખ સુધી છે.
અહીં ખાસ સમજવું જરૂરી છે કે ₹1.50 લાખની limit માત્ર Post Office TD માટે અલગથી મળતી નથી. EPF, PPF, જીવન વીમા premium અને અન્ય પાત્ર 80C investments સાથે મળીને આ overall limit લાગુ પડે છે. એટલે કોઈ વ્યક્તિ પહેલેથી જ અન્ય સાધનો દ્વારા 80C limitનો ઉપયોગ કરી રહી હોય તો તેની tax calculation અલગ હોઈ શકે છે.
હાલની tax વ્યવસ્થામાં Section 80Cની આ deduction સામાન્ય રીતે Old Tax Regime પસંદ કરનાર taxpayer માટે સંબંધિત છે. New Tax Regimeમાં સામાન્ય રીતે આ deduction ઉપલબ્ધ નથી. Taxના નિયમોમાં ફેરફાર થઈ શકે છે, તેથી માત્ર tax બચતના હેતુથી મોટું રોકાણ કરતાં પહેલાં Income Tax Departmentની તાજી માહિતી અથવા qualified tax adviserની સલાહ લેવી યોગ્ય રહેશે.
post office time deposit scheme 2026 કોણ Account ખોલી શકે?
Post Office Time Deposit માત્ર કોઈ ચોક્કસ વ્યવસાય કે આવકવર્ગના લોકો માટે મર્યાદિત નથી. કોઈ પુખ્ત વ્યક્તિ પોતાના નામે single account ખોલી શકે છે. આ કારણે નોકરીયાત વ્યક્તિથી લઈને નાના વેપારી અથવા નિયમિત બચત કરતા રોકાણકાર સુધી ઘણા લોકો તેનો ઉપયોગ કરી શકે છે.
Joint accountની સુવિધા પણ ઉપલબ્ધ છે. સત્તાવાર માહિતી પ્રમાણે વધુમાં વધુ ત્રણ adults મળીને joint account ખોલી શકે છે. એટલે પતિ-પત્ની અથવા પરિવારના અન્ય પાત્ર પુખ્ત સભ્યો સાથે account રાખવાનું શક્ય બને છે.
Minor માટે પણ જોગવાઈ છે. Guardian minorના નામે account ખોલી શકે છે, જ્યારે 10 વર્ષ કે તેથી વધુ ઉંમરનો minor નિર્ધારિત નિયમો હેઠળ પોતે account operate કરી શકે છે. Minorના account સંબંધિત operational conditions સમજવા માટે ખાતું ખોલતી વખતે પોસ્ટ ઓફિસમાં latest rules ચકાસવા જોઈએ.
સમય પહેલાં પૈસા જોઈએ તો?
કોઈપણ fixed-term investment કરતા પહેલાં liquidity વિશે વિચારવું જરૂરી છે. Post office time deposit scheme 2026માં premature closureની જોગવાઈ છે, પરંતુ ખાતું ખોલ્યા પછી તરત જ પૈસા કાઢી શકાય એવું નથી. હાલના નિયમો પ્રમાણે depositના છ મહિના પૂર્ણ થાય તે પહેલાં Time Deposit account premature close કરી શકાતું નથી.
છ મહિના પછી અને એક વર્ષ પહેલાં account બંધ કરવામાં આવે તો લાગુ નિયમ મુજબ Time Depositનો મૂળ દર નહીં પરંતુ Post Office Savings Account સાથે જોડાયેલા rate પ્રમાણે interest treatment થઈ શકે છે. એક વર્ષ પછી premature closure કરવામાં આવે ત્યારે પણ મૂળ contracted TD rate કરતાં ઓછો interest લાગુ થવાની જોગવાઈ હોઈ શકે છે.
આ નિયમોમાં tenure અને closureના સમય પ્રમાણે ફરક પડી શકે છે. તેથી premature withdrawal કરવાનો નિર્ણય લેતાં પહેલાં સંબંધિત પોસ્ટ ઓફિસ પાસેથી તે દિવસે લાગુ પડતા નિયમો અને તમને મળનારી રકમની ચોક્કસ ગણતરી કરાવી લેવી વધુ યોગ્ય છે.
કોના માટે આ Scheme યોગ્ય?
જે લોકોને market volatilityથી દૂર રહીને predetermined interest rateવાળી savings option જોઈએ છે, તેમના માટે Post Office Time Deposit વિચારવા જેવી યોજના બની શકે છે. ખાસ કરીને 1થી 5 વર્ષ વચ્ચે કોઈ ચોક્કસ financial goal માટે રકમ અલગ રાખવી હોય તો અલગ tenure ઉપયોગી બને છે.
બીજી તરફ, પાંચ વર્ષ સુધી પૈસાની જરૂર પડવાની શક્યતા હોય તો માત્ર 7.5% rate જોઈને 5-year deposit પસંદ ન કરવી જોઈએ. Emergency fund અને ટૂંકા ગાળાની જરૂરિયાત માટે પૂરતી liquidity અલગ રાખવી જરૂરી છે. સમય પહેલાં account બંધ કરવાથી interest return પર અસર થઈ શકે છે.
Bank FD અને post office time deposit scheme 2026 વચ્ચે પસંદગી કરતી વખતે માત્ર interest rateની સરખામણી પૂરતી નથી. Tenure, premature withdrawal conditions, tax treatment, service convenience અને તમારી વ્યક્તિગત જરૂરિયાત—આ બધું સાથે જોવું જોઈએ. દરેક રોકાણકાર માટે એક જ વિકલ્પ શ્રેષ્ઠ હોય એવું જરૂરી નથી.
Also Read: Farmer ID ઘરે બેઠા રજિસ્ટ્રેશન કરો, દરેક ખેડૂત માટે જરૂરી
રોકાણ પહેલાં શું ધ્યાન રાખશો?
સૌથી પહેલા તમારા પૈસા કેટલા સમય સુધી રોકી શકાય તે નક્કી કરો. એક વર્ષ પછી જરૂરી થનારી રકમને માત્ર વધારે વ્યાજ માટે પાંચ વર્ષ માટે lock કરવી વ્યવહારુ ન હોઈ શકે. તમારા financial goal સાથે tenure મેળ ખાય તે મહત્વનું છે.
બીજું, માત્ર headline interest rate પરથી maturity amountનો અંદાજ ન લગાવો. વ્યાજ કેવી રીતે calculate અને pay થાય છે, premature closureમાં શું અસર થાય છે અને tax બાદ effective return કેટલું રહે છે તે પણ સમજવું જોઈએ.
છેલ્લે, Small Savings Schemesના interest rates સમયાંતરે બદલાઈ શકે છે. એટલે post office time deposit scheme 2026માં રોકાણ કરતા પહેલાં India Post તથા Department of Economic Affairs તરફથી ઉપલબ્ધ latest official information ચકાસવી જરૂરી છે.
વારંવાર પૂછાતા પ્રશ્નો
1. હાલ કેટલું વ્યાજ મળે છે?
ઉપલબ્ધ સત્તાવાર માહિતી મુજબ Post Office Time Depositમાં tenure અનુસાર 6.9%થી 7.5% સુધીનો વાર્ષિક વ્યાજદર દર્શાવવામાં આવે છે. 1 વર્ષ માટે 6.9%, 2 વર્ષ માટે 7.0%, 3 વર્ષ માટે 7.1% અને 5 વર્ષ માટે 7.5%નો દર છે. જોકે Small Savings interest ratesની સમયાંતરે સમીક્ષા થઈ શકે છે. તેથી નવું account ખોલતા પહેલાં latest official rate ચકાસવો જરૂરી છે.
2. Minimum investment કેટલું છે?
Time Deposit Account ₹1,000ના minimum depositથી શરૂ કરી શકાય છે. ત્યારબાદ ₹100ના multiplesમાં રોકાણ કરી શકાય છે. સત્તાવાર scheme details પ્રમાણે maximum depositની monetary limit નક્કી કરવામાં આવી નથી. મોટી રકમ રોકતા પહેલાં liquidity અને tax implications ધ્યાનમાં લેવા જોઈએ.
3. રોકાણની Maximum Limit છે?
Post Office Time Depositમાં રોકાણ માટે કોઈ નિર્ધારિત maximum monetary ceiling દર્શાવવામાં આવી નથી. તેનો અર્થ રોકાણકાર પોતાની જરૂરિયાત પ્રમાણે વધુ રકમ મૂકી શકે છે. તેમ છતાં KYC, source-of-funds અને અન્ય લાગુ financial અથવા tax requirementsનું પાલન જરૂરી બની શકે છે. મોટી રકમ માટે પોસ્ટ ઓફિસ અથવા financial adviser પાસેથી latest rules સમજવા યોગ્ય છે.
4. સમય પહેલાં Account બંધ થાય?
હા, Time Depositમાં premature closureની જોગવાઈ છે. જોકે depositના છ મહિના પહેલાં account premature close કરી શકાતું નથી અને ત્યારબાદ ક્યારે account બંધ કરવામાં આવે છે તેના આધારે interest treatment બદલાઈ શકે છે. આ કારણે મૂળ અપેક્ષિત return કરતાં ઓછું return મળી શકે છે. Closure પહેલાં પોસ્ટ ઓફિસ પાસેથી exact applicable calculation જાણી લેવી જોઈએ.
5. પાંચ વર્ષમાં Tax Benefit મળે?
5-year Post Office Time Depositમાં કરેલું પાત્ર રોકાણ Section 80C હેઠળ deduction માટે qualify કરી શકે છે. Section 80C હેઠળ તમામ પાત્ર investmentsને મળીને કુલ ₹1.50 લાખ સુધીની limit લાગુ પડે છે. આ લાભ હાલ સામાન્ય રીતે Old Tax Regime સાથે સંબંધિત છે. વ્યક્તિગત tax liability અલગ હોઈ શકે હોવાથી latest Income Tax rules ચકાસવા જરૂરી છે.
નિષ્કર્ષ
સુરક્ષિત બચત, પસંદગીના 1થી 5 વર્ષના tenure અને ₹1,000 જેવી ઓછી શરૂઆતની રકમને કારણે Post Office Time Deposit ઘણા રોકાણકારો માટે ઉપયોગી વિકલ્પ બની શકે છે. હાલ ઉપલબ્ધ માહિતી મુજબ 5 વર્ષની deposit પર 7.5% સુધીનો વ્યાજદર છે અને પાત્ર રોકાણકારને Section 80Cનો tax benefit પણ મળી શકે છે. જોકે વધારે વ્યાજદર જોઈને નિર્ણય લેવાને બદલે તમારા financial goal, liquidityની જરૂરિયાત, premature closureના નિયમો અને tax positionને ધ્યાનમાં લેવું વધુ મહત્વનું છે. કોઈપણ રોકાણ કરતા પહેલાં તે સમયે લાગુ પડતા interest rates અને scheme rules સત્તાવાર સ્ત્રોત પરથી ફરી ચકાસવા જોઈએ.
Disclaimer: આ લેખ સામાન્ય માહિતીના હેતુ માટે તૈયાર કરવામાં આવ્યો છે અને તેને વ્યક્તિગત રોકાણ અથવા ટેક્સ સલાહ માનવી નહીં. Small Savings Schemesના વ્યાજદર, ટેક્સ નિયમો અને અન્ય શરતોમાં સરકાર સમયાંતરે ફેરફાર કરી શકે છે. વધુ સચોટ અને અપડેટેડ માહિતી માટે કૃપા કરીને India Post, Department of Economic Affairs અને Income Tax Departmentની સત્તાવાર માહિતી ચેક કરો. ગુજરાતના આવા જ સચોટ, ઉપયોગી અને તમારા કામના સમાચાર દરરોજ વાંચવા માટે અમારી સાથે જોડાયેલા રહો.