
ગુજરાતમાં પોતાનો નાનો ધંધો, સેવા આધારિત વ્યવસાય અથવા ઉત્પાદન એકમ શરૂ કરવા માંગતા લોકો માટે Vajpayee Bankable Yojana Gujarat 2026 ઉપયોગી સરકારી યોજના બની શકે છે. આ યોજના હેઠળ પાત્ર અરજદારને બેંક મારફતે ધંધા માટે લોન મળી શકે છે અને સરકાર તરફથી નિયમો મુજબ સબસિડીનો લાભ પણ મળી શકે છે.
હાલ ઉપલબ્ધ સત્તાવાર માહિતી અનુસાર ઉદ્યોગ, સેવા અને વેપાર ક્ષેત્ર માટે બેંક લોનની મહત્તમ મર્યાદા ₹૨૫ લાખ સુધી રાખવામાં આવી છે. સામાન્ય વર્ગ માટે વિસ્તાર પ્રમાણે ૨૦થી ૨૫ ટકા અને વિશેષ કેટેગરીના લાભાર્થીઓ માટે ૩૦થી ૪૦ ટકા સુધી સબસિડીનો દર દર્શાવવામાં આવ્યો છે. જોકે સબસિડીની મહત્તમ મર્યાદા હાલમાં સત્તાવાર એસએલબીસી ગુજરાત પેજ પર ₹૩.૭૫ લાખ દર્શાવવામાં આવી છે.
આ લેખમાં Vajpayee Bankable Yojana શું છે, કોણ અરજી કરી શકે, કેટલી લોન મળી શકે, સબસિડી કેવી રીતે ગણાય અને અરજી કરતા પહેલાં શું ધ્યાનમાં રાખવું તે સરળ ભાષામાં સમજીએ.
વાજપેયી બેંકેબલ યોજના શું છે?
આ યોજના ગુજરાતમાં સ્વરોજગારને પ્રોત્સાહન આપવા માટે અમલમાં છે. તેનો મુખ્ય હેતુ શહેર અને ગ્રામ્ય વિસ્તારમાં રહેતા બેરોજગાર અથવા પોતાનો વ્યવસાય શરૂ કરવા ઇચ્છતા લોકોને બેંક મારફતે નાણાકીય સહાય ઉપલબ્ધ કરાવવાનો છે.
યોજનામાં રાષ્ટ્રીયકૃત બેંકો, જાહેર ક્ષેત્રની બેંકો, સહકારી બેંકો તથા ખાનગી ક્ષેત્રની પાત્ર બેંકો મારફતે લોન આપવામાં આવી શકે છે. એટલે અહીં એક વાત ખાસ સમજવી જરૂરી છે કે સરકાર અરજદારને સીધી ₹૨૫ લાખની રોકડ સહાય આપતી નથી. લોનની મંજૂરી બેંક દ્વારા થાય છે અને પાત્રતા મુજબ સરકાર તરફથી સબસિડીનો લાભ મળે છે.
Vajpayee Bankable Yojana ની મુખ્ય માહિતી
| મુદ્દો | વિગતો |
|---|---|
| યોજનાનો હેતુ | સ્વરોજગાર અને નાના વ્યવસાયને પ્રોત્સાહન |
| લોનની મહત્તમ મર્યાદા | ₹૨૫ લાખ સુધી |
| ઉદ્યોગ ક્ષેત્ર | ₹૨૫ લાખ સુધી |
| સેવા ક્ષેત્ર | ₹૨૫ લાખ સુધી |
| વેપાર ક્ષેત્ર | ₹૨૫ લાખ સુધી |
| અરજદારની ઉંમર | ૧૮થી ૬૫ વર્ષ |
| આવક મર્યાદા | નક્કી આવક મર્યાદા નથી |
| સામાન્ય વર્ગની સબસિડી | ગ્રામ્ય ૨૫ ટકા, શહેરી ૨૦ ટકા |
| વિશેષ કેટેગરીની સબસિડી | ગ્રામ્ય ૪૦ ટકા, શહેરી ૩૦ ટકા |
| હાલ દર્શાવાતી મહત્તમ સબસિડી | ₹૩.૭૫ લાખ સુધી |
| અરજી વ્યવસ્થા | રાજ્ય બેંકેબલ યોજના પોર્ટલ આધારિત |
આ માહિતી સત્તાવાર SLBC Gujarat ના વર્તમાન યોજના પેજના આધારે તૈયાર કરવામાં આવી છે.
કોણ Vajpayee Bankable Yojana માટે પાત્ર બની શકે?
યોજનામાં અરજી કરવા માટે કેટલીક મૂળભૂત શરતો રાખવામાં આવી છે.
અરજદારની ઉંમર સામાન્ય રીતે ૧૮ વર્ષથી ઓછી અને ૬૫ વર્ષથી વધુ ન હોવી જોઈએ.
શૈક્ષણિક લાયકાત તરીકે ઓછામાં ઓછું ધોરણ ૪ પાસ હોવું જોઈએ. જોકે જે વ્યક્તિએ સંબંધિત વ્યવસાય માટે ખાનગી સંસ્થામાં ઓછામાં ઓછા ત્રણ મહિનાની તાલીમ અથવા સરકારી માન્ય સંસ્થામાં ઓછામાં ઓછા એક મહિનાની તાલીમ લીધી હોય તેને પણ પાત્રતા મળી શકે છે.
જે વ્યક્તિને સંબંધિત ધંધા અથવા કામમાં ઓછામાં ઓછો એક વર્ષનો અનુભવ હોય અથવા પરંપરાગત રીતે તે વ્યવસાય સાથે જોડાયેલા કારીગર હોય તેમને પણ નિયમો હેઠળ પાત્ર ગણવામાં આવી શકે છે.
આ યોજનાની ખાસ બાબત એ છે કે સત્તાવાર માહિતીમાં અરજદાર માટે કોઈ નક્કી વાર્ષિક આવક મર્યાદા દર્શાવવામાં આવી નથી.
કેટલા રૂપિયા સુધીની લોન મળી શકે?
હાલ Vajpayee Bankable Yojana હેઠળ ત્રણેય મુખ્ય ક્ષેત્રમાં મહત્તમ ₹૨૫ લાખ સુધીની લોન મર્યાદા દર્શાવવામાં આવી છે.
ઉદ્યોગ ક્ષેત્રમાં ઉત્પાદન આધારિત એકમો માટે, સેવા ક્ષેત્રમાં સેવા આપતા વ્યવસાયો માટે અને વેપાર ક્ષેત્રમાં વ્યવસાયિક પ્રવૃત્તિઓ માટે આ મર્યાદા લાગુ પડી શકે છે.
પરંતુ ₹૨૫ લાખ મર્યાદા હોવાનો અર્થ દરેક અરજદારને ₹૨૫ લાખની લોન મંજૂર થશે એવો નથી.
બેંક સામાન્ય રીતે વ્યવસાયની શક્યતા, પ્રોજેક્ટ ખર્ચ, અરજદારની ચુકવણી ક્ષમતા, જરૂરી દસ્તાવેજો, ક્રેડિટ તપાસ અને પોતાની લોન નીતિ મુજબ નિર્ણય લઈ શકે છે.
આથી અરજી કરતા પહેલાં વાસ્તવિક ખર્ચ પ્રમાણે વ્યવસાય યોજના બનાવવી વધુ યોગ્ય છે.
Vajpayee Bankable Yojana માં કેટલી સબસિડી મળે?
સબસિડીનું પ્રમાણ અરજદાર કયા વિસ્તારમાં રહે છે અને કઈ કેટેગરીમાં આવે છે તેના આધારે બદલાય છે.
| અરજદારની કેટેગરી | ગ્રામ્ય વિસ્તાર | શહેરી વિસ્તાર |
|---|---|---|
| સામાન્ય વર્ગ | ૨૫% | ૨૦% |
| અનુસૂચિત જાતિ | ૪૦% | ૩૦% |
| અનુસૂચિત જનજાતિ | ૪૦% | ૩૦% |
| મહિલા | ૪૦% | ૩૦% |
| માજી સૈનિક | ૪૦% | ૩૦% |
| ૪૦% કે તેથી વધુ દિવ્યાંગતા ધરાવતા પાત્ર અરજદાર | ૪૦% | ૩૦% |
હાલ સત્તાવાર એસએલબીસી પેજ પર ઉદ્યોગ, સેવા અને વેપાર માટે મહત્તમ સબસિડીની મર્યાદા ₹૩.૭૫ લાખ દર્શાવવામાં આવી છે.
સબસિડીની ગણતરી સરળ ઉદાહરણથી સમજો
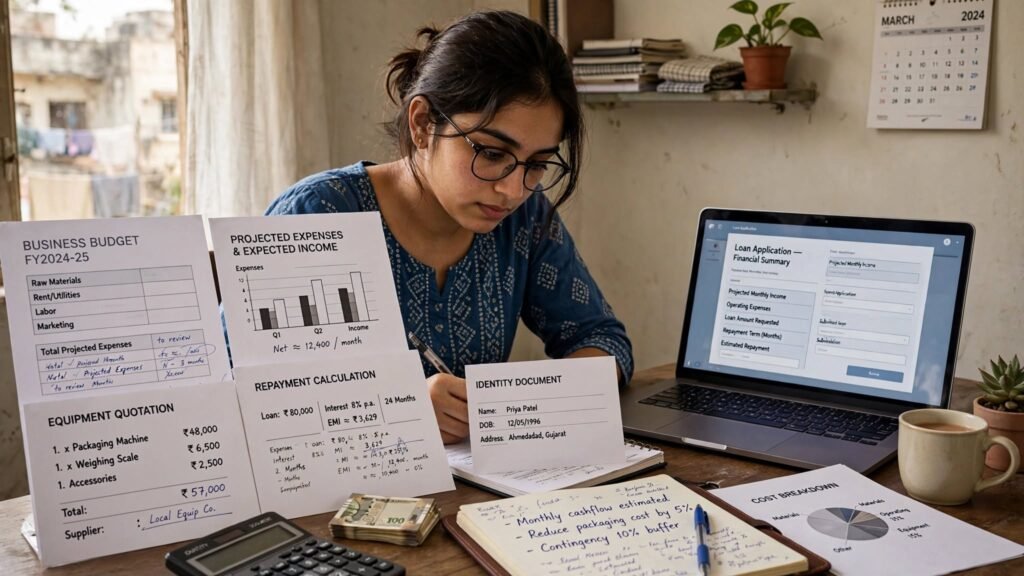
ધારો કે ગ્રામ્ય વિસ્તારમાં સામાન્ય વર્ગનો અરજદાર ₹૧૦ લાખની પાત્ર લોન મેળવે છે.
તે માટે ૨૫ ટકા દર મુજબ સૈદ્ધાંતિક સબસિડી ₹૨.૫૦ લાખ થાય છે.
જો શહેરી વિસ્તારમાં સામાન્ય વર્ગનો અરજદાર ₹૧૦ લાખની પાત્ર લોન મેળવે તો ૨૦ ટકા પ્રમાણે સૈદ્ધાંતિક સબસિડી ₹૨ લાખ થાય.
હવે ગ્રામ્ય વિસ્તારની વિશેષ કેટેગરીમાં ₹૧૦ લાખની પાત્ર લોન પર ૪૦ ટકા મુજબ ગણતરી ₹૪ લાખ થાય છે, પરંતુ જ્યાં યોજનાની મહત્તમ સબસિડી મર્યાદા લાગુ પડે ત્યાં અંતિમ લાભ તે મર્યાદા અને અમલના નિયમો પ્રમાણે જ નક્કી થશે.
એટલે માત્ર ટકાવારી જોઈને અંતિમ સબસિડી નક્કી કરવી યોગ્ય નથી.
₹૨૫ લાખની લોન એટલે ₹૨૫ લાખ સરકાર આપશે?
ના. આ બાબતમાં ઘણી વાર ગેરસમજ થાય છે. Vajpayee Bankable Yojana હેઠળ ₹૨૫ લાખ સુધીની મર્યાદા બેંક લોન માટે છે. સરકાર તરફથી મળતી સહાય સબસિડી સ્વરૂપે હોય છે અને તેની પોતાની મર્યાદા છે.
લોન પર લાગતું વ્યાજ, ચુકવણીની મુદત, હપ્તા, ગેરંટી અથવા અન્ય બેંકિંગ શરતો સંબંધિત બેંકની નીતિ પ્રમાણે નક્કી થઈ શકે છે. તેથી માત્ર “સરકાર ₹૨૫ લાખ આપે છે” એવું માનવું યોગ્ય નથી.
અરજી કેવી રીતે કરવી?
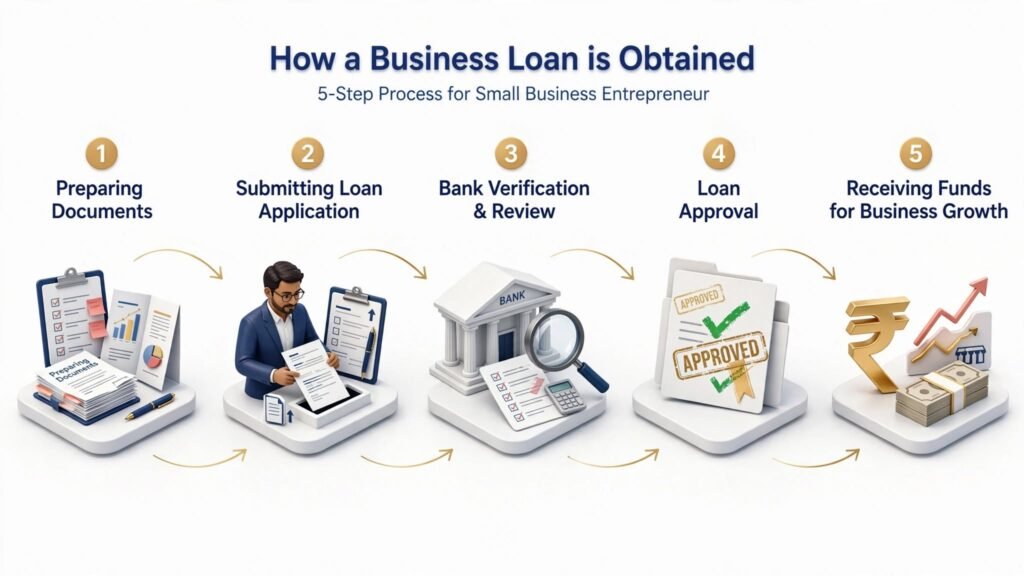
Vajpayee Bankable Yojana ના માટે અરજી કરતા પહેલાં પોતાની પાત્રતા, વ્યવસાયનો પ્રકાર, અંદાજિત ખર્ચ અને જરૂરી દસ્તાવેજો તૈયાર રાખવા જોઈએ. ત્યારબાદ રાજ્યના બેંકેબલ યોજના પોર્ટલ પર અરજી કરવાની પ્રક્રિયા પૂર્ણ કરી શકાય છે. અરજીમાં આપેલી વ્યક્તિગત માહિતી, વ્યવસાયની વિગતો અને ખર્ચના આંકડા દસ્તાવેજો સાથે મેળ ખાતા હોવા જરૂરી છે.
અરજી થયા પછી સંબંધિત કચેરી અથવા અધિકૃત વિભાગ દ્વારા તેની ચકાસણી થઈ શકે છે અને ત્યારબાદ અરજી બેંકિંગ પ્રક્રિયામાં મોકલવામાં આવે છે. બેંક પોતાની નીતિ, અરજદારની લોન ચૂકવવાની ક્ષમતા, વ્યવસાયની શક્યતા અને જરૂરી તપાસના આધારે લોન મંજૂર કરે છે. લોન મંજૂર થયા પછી યોજનાના નિયમો મુજબ સબસિડીની આગળની પ્રક્રિયા થાય છે.
અરજી કરતા પહેલાં કઈ બાબતો ખાસ ધ્યાનમાં રાખવી?
લોનની મહત્તમ મર્યાદા ₹૨૫ લાખ હોવા છતાં દરેક અરજદારને એટલી જ રકમ મંજૂર થાય એવું જરૂરી નથી, તેથી પોતાના વ્યવસાયને ખરેખર જેટલી મૂડીની જરૂર હોય એટલી જ લોન માટે અરજી કરવી યોગ્ય છે. વ્યવસાયનો ખર્ચ, સંભવિત આવક અને દર મહિને લોનના હપ્તા ચૂકવવાની ક્ષમતાનો અંદાજ પહેલાંથી કરી લેવો જોઈએ.
અરજીમાં ખોટી માહિતી અથવા ખોટા દસ્તાવેજો ન આપવા. કોઈ વ્યક્તિ લોન અથવા સબસિડી ચોક્કસ અપાવવાની ખાતરી આપી પૈસા માંગે તો સાવચેત રહેવું. દસ્તાવેજોની યાદી, બેંકની શરતો અને યોજનાના તાજા નિયમો અરજીના સમયે સત્તાવાર સ્ત્રોત પરથી ફરી તપાસવા.
Also Read: ₹2,000થી વધુ UPI પેમેન્ટ પર કેટલો ચાર્જ? નવો નિયમ સમજો
કોને આ યોજના વધુ ઉપયોગી બની શકે?
પોતાનો નાનો ઉત્પાદન વ્યવસાય શરૂ કરવો હોય, સેવા આધારિત રોજગાર ઊભો કરવો હોય અથવા પાત્ર વેપાર પ્રવૃત્તિ શરૂ કરવી હોય તેવી વ્યક્તિ માટે આ યોજના તપાસવા જેવી છે.
ખાસ કરીને જે યુવાનો પાસે કામની કુશળતા છે પરંતુ શરૂઆત માટે પૂરતી મૂડી નથી તેઓ માટે Vajpayee Bankable Yojana ઉપયોગી વિકલ્પ બની શકે છે. તેમ છતાં વ્યવસાય શરૂ કરતા પહેલાં બજાર, ખર્ચ, આવક અને લોનની ચુકવણીનો હિસાબ કરવો જરૂરી છે.
યોજનાની લોન મર્યાદામાં શું બદલાયું?
વાજપેયી બેંકેબલ યોજનામાં અગાઉ લોનની મહત્તમ મર્યાદા ₹૮ લાખ સુધી હતી, જ્યારે હાલ ઉપલબ્ધ સત્તાવાર માહિતી મુજબ ઉદ્યોગ, સેવા અને વેપાર ત્રણેય ક્ષેત્ર માટે આ મર્યાદા વધારીને ₹૨૫ લાખ સુધી કરવામાં આવી છે. એટલે જૂના લેખ, વિડિયો અથવા અન્ય વેબસાઇટ પર હજુ ₹૮ લાખની મર્યાદા દર્શાવાતી હોય તો તે જૂની માહિતી હોઈ શકે છે.
આ ફેરફારને કારણે મોટા પ્રોજેક્ટ ખર્ચ ધરાવતા પાત્ર અરજદારોને પણ યોજના હેઠળ અરજી કરવાની વધુ તક મળે છે. જોકે અંતિમ લોન રકમ બેંકની તપાસ અને મંજૂરીના આધારે જ નક્કી થાય છે.
મહત્વની સ્પષ્ટતા (Disclaimer)
આ લેખ માત્ર સામાન્ય માહિતી અને વાચકોને યોજના સમજાવવામાં મદદરૂપ થવાના હેતુથી તૈયાર કરવામાં આવ્યો છે. અહીં આપવામાં આવેલી લોન મર્યાદા, સબસિડી, પાત્રતા અને અરજી પ્રક્રિયા હાલ ઉપલબ્ધ સત્તાવાર માહિતીના આધારે સમજાવવામાં આવી છે, પરંતુ સરકાર અથવા સંબંધિત વિભાગ દ્વારા નિયમોમાં સમયાંતરે ફેરફાર થઈ શકે છે.
તેથી અરજી કરતા પહેલાં ગુજરાત સરકારના સત્તાવાર પોર્ટલ, સંબંધિત જિલ્લા ઉદ્યોગ કેન્દ્ર અથવા બેંક પાસેથી નવીનતમ માહિતી ચોક્કસ ચકાસવી. આ લેખને નાણાકીય સલાહ અથવા લોન મંજૂરીની ખાતરી તરીકે ન માનવો.
Also Read: Gujju Love Guru Family: 20 લાખના દેવાથી કરોડો લોકોના દિલ જીતવા સુધીની સફર
ટૂંકમાં આખી યોજના
| મુદ્દો | હાલની માહિતી |
|---|---|
| યોજનાનું નામ | Vajpayee Bankable Yojana |
| લાભ | સ્વરોજગાર માટે બેંક લોન સાથે સબસિડી |
| લોન મર્યાદા | ₹૨૫ લાખ સુધી |
| ઉંમર | ૧૮થી ૬૫ વર્ષ |
| આવક મર્યાદા | નથી |
| સામાન્ય સબસિડી દર | ગ્રામ્ય ૨૫%, શહેરી ૨૦% |
| વિશેષ કેટેગરી દર | ગ્રામ્ય ૪૦%, શહેરી ૩૦% |
| મહત્તમ સબસિડી | હાલ સત્તાવાર પેજ મુજબ ₹૩.૭૫ લાખ |
| અરજી | રાજ્ય બેંકેબલ યોજના પોર્ટલ મારફતે |
અંતિમ વાત (conclusion)
ગુજરાતમાં સ્વરોજગાર અથવા નાનો વ્યવસાય શરૂ કરવાની યોજના બનાવી રહેલા લોકો માટે Vajpayee Bankable Yojana એક મહત્વની સરકારી યોજના છે. ₹૨૫ લાખ સુધીની બેંક લોન મર્યાદા અને પાત્ર અરજદારો માટે સબસિડી જેવી સુવિધા શરૂઆતની મૂડીની જરૂરિયાતમાં મદદરૂપ બની શકે છે.
પરંતુ લોન લેવી એક નાણાકીય જવાબદારી છે. તેથી અરજી કરતા પહેલાં વ્યવસાયનો ખર્ચ, આવકની સંભાવના અને હપ્તા ચૂકવવાની ક્ષમતા સારી રીતે સમજવી જરૂરી છે.
જરૂરી સૂચના (Important Notice)
આ લેખ માત્ર સામાન્ય માહિતી અને જાગૃતિ માટે તૈયાર કરવામાં આવ્યો છે. તેને નાણાકીય સલાહ તરીકે ન માનવી. યોજનાની પાત્રતા, સબસિડી, દસ્તાવેજો, અરજી પ્રક્રિયા અને અન્ય નિયમોમાં સરકાર દ્વારા સમયાંતરે ફેરફાર થઈ શકે છે. અરજી કરતા પહેલાં ગુજરાત સરકારના સંબંધિત સત્તાવાર પોર્ટલ, જિલ્લા ઉદ્યોગ કેન્દ્ર અથવા સંબંધિત બેંક પાસેથી નવીનતમ માહિતીની પુષ્ટિ કરવી.
વારંવાર પૂછાતા પ્રશ્નો (Faqs)
૧. Vajpayee Bankable Yojana માં કેટલી લોન મળી શકે?
પાત્ર અરજદારને બેંકની મંજૂરી મુજબ મહત્તમ ₹૨૫ લાખ સુધીની લોન મળી શકે છે.
૨. આ યોજનામાં આવક મર્યાદા છે?
હાલની સત્તાવાર માહિતી મુજબ કોઈ નક્કી આવક મર્યાદા નથી.
૩. સામાન્ય વર્ગને કેટલી સબસિડી મળે છે?
ગ્રામ્ય વિસ્તારમાં ૨૫ ટકા અને શહેરી વિસ્તારમાં ૨૦ ટકા દર લાગુ પડે છે.
૪. શું સરકાર સીધી ₹૨૫ લાખ આપે છે?
ના, ₹૨૫ લાખ સુધીની રકમ બેંક લોનની મર્યાદા છે.
૫. અરજી કરતાં પહેલાં શું કરવું?
પાત્રતા, જરૂરી દસ્તાવેજો અને તાજા નિયમો સત્તાવાર પોર્ટલ અથવા સંબંધિત કચેરીમાંથી ચકાસવા.
ગુજરાતના આવા જ સચોટ, ઉપયોગી અને તમારા કામના સમાચાર દરરોજ વાંચવા માટે અમારી સાથે જોડાયેલા રહો.